


2026年,木材行业处于政策收紧与市场分化交汇期。本文从政策监管、供需格局、技术趋势三个维度梳理核心动态,供从业者决策参考。
政策与监管
中国《森林法》(2020年修订)持续落地执行,天然林全面禁止商业性采伐,木材供给主力转向人工林与进口渠道,采伐许可证制度执行趋严。出口端,欧盟《零毁林法规》(EUDR)已进入全面适用阶段,进口木材供应链须追溯至地块级别,未通过合规审查的产品禁止入境。国内CFCC森林认证与FSC、PEFC的互认机制不断完善,持有有效认证的企业在政府采购及出口贸易中具备明确合规优势。
市场供需与价格
软木(针叶木)以北美、俄罗斯、北欧为主要供给源,需求集中于建筑与包装领域;硬木(阔叶木)供给高度依赖东南亚及非洲,印尼、越南出口配额政策持续影响商用硬木价格。国内人工速生材(杨树、桉树、松树)价格保持平稳,高端硬木因供给收缩维持高位。进口锯材与胶合板受汇率及海运成本影响波动,采购方需关注到港成本变化。
技术与产业趋势
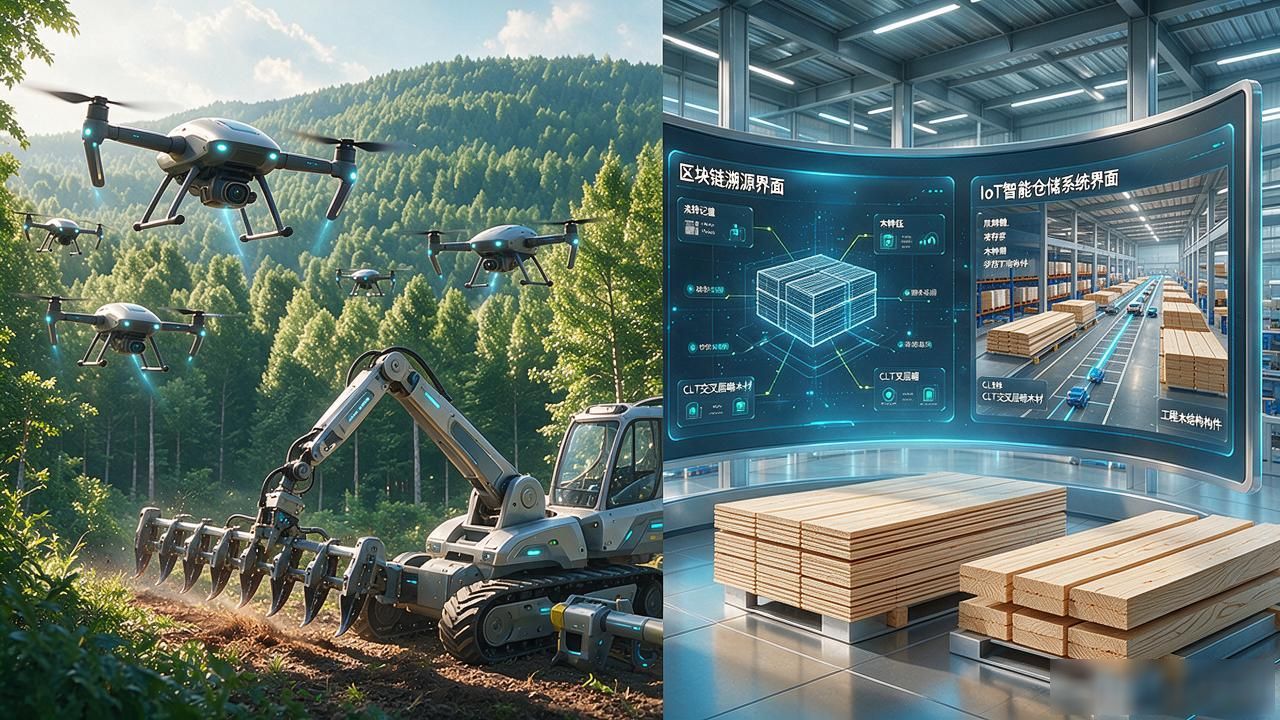
林业机械化率持续提升,无人机巡林与遥感监测已在主要产材区规模化应用。木材加工端,区块链溯源、IoT智能仓储等数字化供应链手段正成为大型企业标准配置。碳中和目标下,CLT交叉层压木材及工程木结构在建筑领域应用比例稳步增长,绿色建材政策为木结构产业提供长期增量空间。
合规要点提示
企业应重点核查以下事项:采伐是否持有有效许可证;进口木材是否附带原产地证明及合法采伐声明;出口欧盟产品是否完成EUDR尽职调查;国内销售是否具备CFCC或FSC认证标识。合规文件的完整性直接影响市场准入与招投标资格。
免责声明:部分图文转载自网络,版权归原作者所有,如有侵权请联系我们删除。如内容中如涉及投资请注意风险,并谨慎决策。


