


2026年三季度,国内木材市场整体呈现"供应偏紧、需求平稳、价格窄幅震荡"格局。受进口木源到港节奏及下游家具、建筑用材需求变化影响,主要木材品类价格波动区间收窄,市场观望情绪较为明显。
供需面分析
供应端,主要进口木材来源国(东南亚、南美、北美)的出口政策及海运周期对到港量产生直接影响。2026年下半年,部分产区因季节性砍伐周期调整,针叶木原木到港量较上年同期略有减少。需求端,基建项目用材需求保持稳定,但房地产用木量持续回落,家具及出口加工订单呈现结构性分化,高端定制家具对进口硬木需求维持刚性。
核心价格影响因素
当前影响木材价格的核心变量包括:人民币汇率波动、国际燃油及海运费率、国内物流成本、木材储备释放节奏。此外,林产品进口关税及消费税政策的阶段性调整亦对终端价格形成传导效应。
各品类行情表现
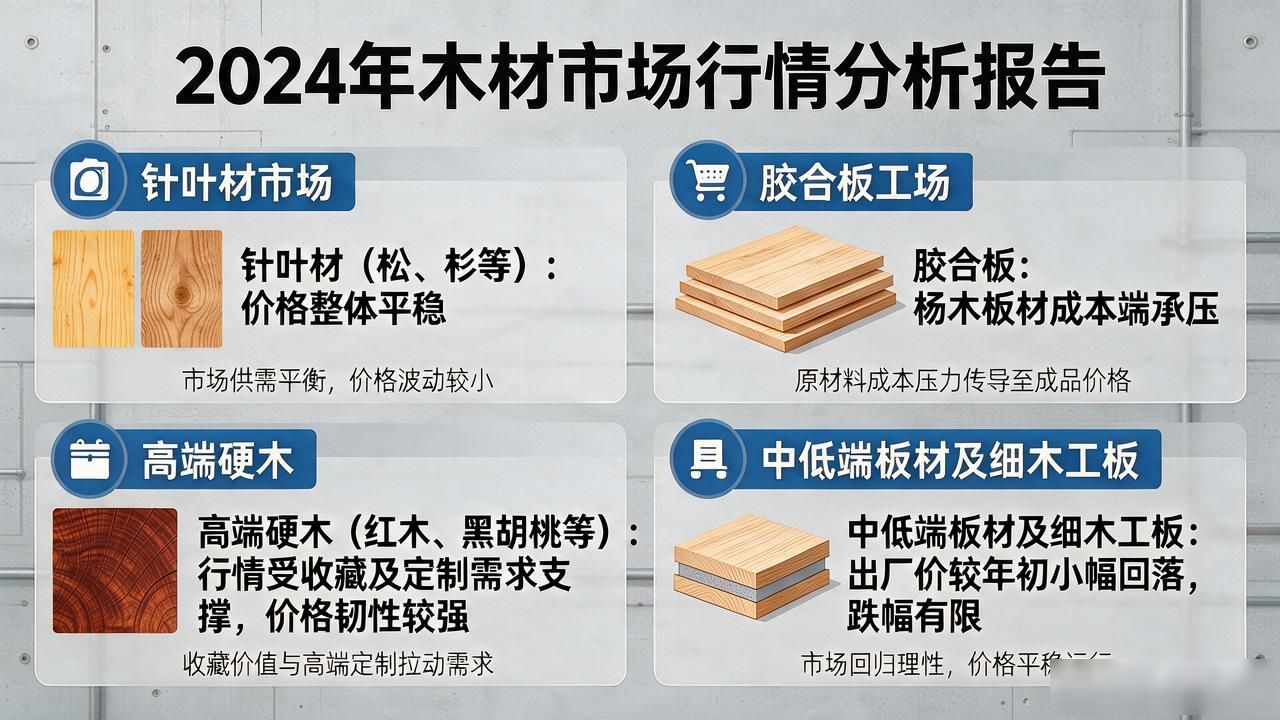
松木、杉木等针叶材价格整体平稳,胶合板用杨木板材成本端承压;红木、黑胡桃等高端硬木行情相对独立,受收藏及定制需求支撑,价格韧性较强。中低端板材及细木工板出厂价较年初有小幅回落,但跌幅有限。
后市展望与操作建议
短期内,四季度为传统施工旺季尾声叠加年末备货期,市场需求将逐步回暖,价格或存在小幅上行空间。建议用材企业关注进口木源到港节奏变化,合理安排库存周期,避免集中采购带来的价格波动风险,同时优先锁定中长期框架协议以锁定成本。
免责声明:部分图文转载自网络,版权归原作者所有,如有侵权请联系我们删除。如内容中如涉及投资请注意风险,并谨慎决策。


